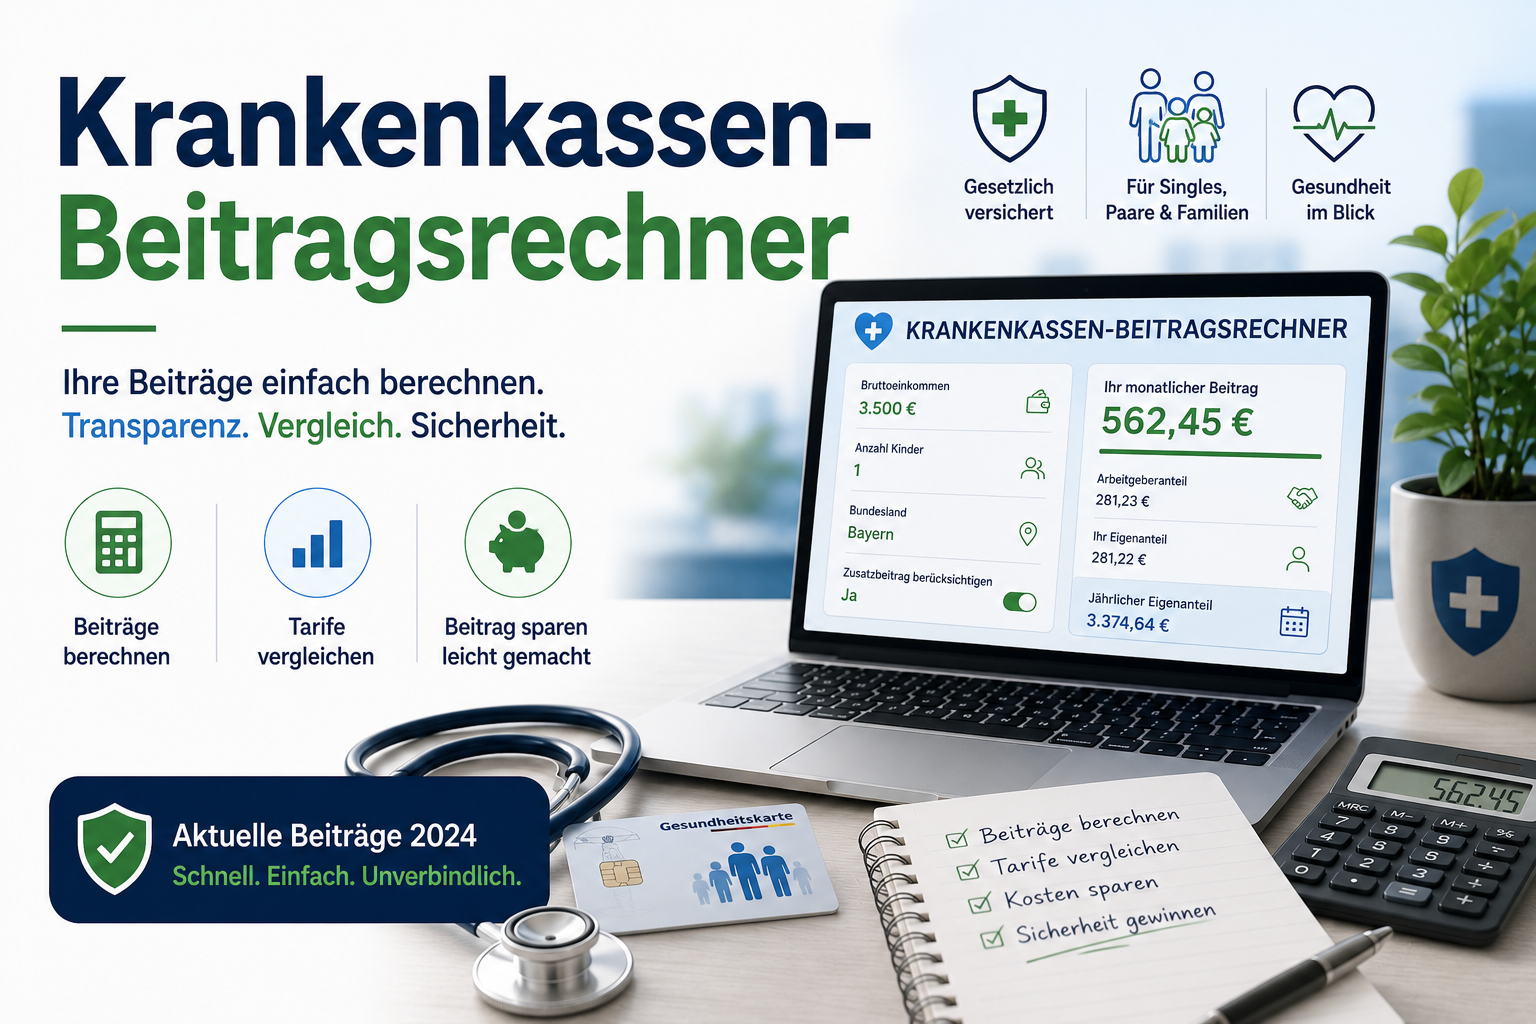
Zum 1. Januar 2026 sind gleich mehrere Stellschrauben der gesetzlichen Krankenversicherung (GKV) gestiegen: die Beitragsbemessungsgrenze, der durchschnittliche Zusatzbeitrag und in der Folge auch der maximal mögliche Beitrag. Mit unserem Krankenkassen-Beitragsrechner sehen Sie in Sekunden, wie viel von Ihrem Bruttogehalt tatsächlich für Kranken- und Pflegeversicherung abgezogen wird.
Was zieht die Krankenkasse eigentlich vom Gehalt ab?
Wie viel Krankenkassenbeitrag zahlst du?
Berücksichtigt allgemeinen Beitragssatz, individuellen Zusatzbeitrag deiner Kasse und die Beitragsbemessungsgrenze – kostenlos, ohne Anmeldung, in wenigen Sekunden.
Der Beitrag zur gesetzlichen Krankenversicherung setzt sich aus zwei Bausteinen zusammen:
- Allgemeiner Beitragssatz: gesetzlich fest bei 14,6 % des Bruttoeinkommens, hälftig geteilt zwischen Arbeitnehmer und Arbeitgeber (je 7,3 %)
- Zusatzbeitrag: wird von jeder Krankenkasse individuell festgelegt, um ihren Finanzbedarf zu decken – ebenfalls paritätisch zwischen Arbeitnehmer und Arbeitgeber geteilt
Hinzu kommt separat ausgewiesen der Beitrag zur sozialen Pflegeversicherung, der von der Kinderzahl und dem Alter der versicherten Person abhängt.
GKV-Beitragssätze 2026 im Überblick
| Beitragsart | Satz 2026 | Aufteilung |
|---|---|---|
| Allgemeiner Beitragssatz | 14,6 % | 7,3 % AN / 7,3 % AG |
| Ermäßigter Beitragssatz (ohne Krankengeldanspruch) | 14,0 % | — |
| Durchschnittlicher Zusatzbeitrag | 2,9 % | paritätisch geteilt |
| Spannbreite Zusatzbeitrag je Kasse | 2,18 % – 4,39 % | paritätisch geteilt |
Der Zusatzbeitrag unterscheidet sich je nach Krankenkasse spürbar – bei einem Bruttogehalt von 4.000 € macht die Differenz zwischen einer günstigen und einer teuren Kasse schnell zweistellige Euro-Beträge im Monat aus. Ein Kassenvergleich lohnt sich also finanziell, zumal ein Wechsel bei einer Beitragserhöhung mit einem Sonderkündigungsrecht verbunden ist.
Beitragsbemessungsgrenze 2026: Ab hier zahlen Sie nicht mehr
Die Beitragsbemessungsgrenze (BBG) begrenzt, bis zu welchem Einkommen überhaupt Beiträge erhoben werden. Verdienen Sie mehr, bleibt der übersteigende Betrag komplett beitragsfrei.
- Beitragsbemessungsgrenze KV/PV 2026: 5.812,50 € monatlich bzw. 69.750 € jährlich
- Versicherungspflichtgrenze 2026: 6.450 € monatlich bzw. 77.400 € jährlich (ab hier ist ein Wechsel in die private Krankenversicherung möglich)
Wer die Beitragsbemessungsgrenze erreicht oder überschreitet, zahlt den sogenannten Höchstbeitrag – unabhängig davon, ob das Gehalt bei 5.900 € oder 15.000 € liegt.
Rechenbeispiel: Höchstbeitrag 2026
Bei einem Bruttogehalt auf oder über der Beitragsbemessungsgrenze (5.812,50 €) ergibt sich für den allgemeinen Beitragssatz:
- 5.812,50 € × 14,6 % = 848,63 € (Gesamtbeitrag KV, geteilt: je 424,31 € für AN und AG)
- zzgl. durchschnittlicher Zusatzbeitrag von 2,9 %: 5.812,50 € × 2,9 % = 168,56 € (geteilt: je 84,28 €)
- Gesamter GKV-Höchstbeitrag 2026: rund 1.017 € (Arbeitnehmer- und Arbeitgeberanteil zusammen), davon zahlt der Arbeitnehmer ca. 508 €
Zum Vergleich: 2011 lag der Höchstbeitrag noch deutlich niedriger – seither ist er um mehr als 90 % gestiegen, vor allem durch die steigende Beitragsbemessungsgrenze und höhere Zusatzbeiträge.
Pflegeversicherung 2026: Beitrag hängt von der Kinderzahl ab
Anders als bei der Krankenversicherung spielt bei der Pflegeversicherung die Anzahl der Kinder eine direkte Rolle für die Beitragshöhe:
| Situation | Beitragssatz gesamt |
|---|---|
| Kinderlos, über 23 Jahre | 4,2 % |
| Mit 1 Kind | 3,6 % |
| Mit 2 Kindern | 3,35 % |
| Mit 3 Kindern | 3,1 % |
| Mit 4 Kindern | 2,85 % |
| Mit 5 oder mehr Kindern | 2,6 % (Mindestsatz) |
Der Arbeitgeberanteil bleibt dabei konstant, während sich der Arbeitnehmeranteil je nach Kinderzahl verändert: Kinderlose zahlen einen Zuschlag von 0,6 Prozentpunkten zusätzlich zum Basisbeitrag, Eltern mit mehreren minderjährigen bzw. in Ausbildung befindlichen Kindern (bis 25 Jahre) erhalten dagegen einen Abschlag von jeweils 0,25 Prozentpunkten ab dem zweiten bis zum fünften Kind.
Wichtig: Der Kinderlosenzuschlag gilt erst ab dem vollendeten 23. Lebensjahr – jüngere Versicherte ohne Kinder zahlen ihn noch nicht.
Regionale Besonderheit: Sachsen
In Sachsen gilt bei der Pflegeversicherung traditionell eine andere Aufteilung zwischen Arbeitnehmer- und Arbeitgeberanteil als in den übrigen Bundesländern – ein Ausgleich dafür, dass der Buß- und Bettag dort ein gesetzlicher Feiertag geblieben ist, während er anderswo abgeschafft wurde. Wer in Sachsen beschäftigt ist, sollte diesen Unterschied bei einer genauen Berechnung berücksichtigen.
Wer zahlt was: Arbeitnehmer vs. Arbeitgeber
| Krankenversicherung | Pflegeversicherung | |
|---|---|---|
| Arbeitnehmer | 7,3 % + halber Zusatzbeitrag | 1,8 % + Kinderlosenzuschlag (falls zutreffend) − Kinderabschlag (falls zutreffend) |
| Arbeitgeber | 7,3 % + halber Zusatzbeitrag | 1,8 % (unverändert) |
Rentnerinnen und Rentner tragen ihren Anteil grundsätzlich ebenfalls selbst, wobei sich der Rentenversicherungsträger in bestimmten Fällen beteiligt.
Pflichtversicherung, freiwillige Versicherung oder Wechsel zur PKV?
- Bis zur Versicherungspflichtgrenze (2026: 77.400 € Jahresbrutto): Angestellte sind in der Regel automatisch gesetzlich pflichtversichert.
- Über der Versicherungspflichtgrenze: Ein Wechsel in die private Krankenversicherung (PKV) wird möglich – ist aber keine Pflicht. Wer freiwillig gesetzlich versichert bleiben möchte, kann das tun.
- Beamte und Selbstständige: Können sich unabhängig vom Einkommen jederzeit privat versichern.
Ob sich ein Wechsel zur PKV lohnt, hängt stark von individuellen Faktoren ab – Alter, Gesundheitszustand, Familienplanung und beruflicher Status spielen eine größere Rolle als der reine Beitragsvergleich im ersten Jahr.
Häufige Fragen zum Krankenkassen-Beitragsrechner 2026 (FAQ)
Warum unterscheiden sich die Beiträge zwischen Krankenkassen? Der allgemeine Beitragssatz von 14,6 % ist gesetzlich einheitlich. Unterschiede entstehen ausschließlich durch den individuellen Zusatzbeitrag jeder Kasse, der je nach Finanzbedarf zwischen rund 2,18 % und 4,39 % liegt.
Was passiert, wenn ich mehr als die Beitragsbemessungsgrenze verdiene? Der übersteigende Teil Ihres Gehalts bleibt beitragsfrei. Sie zahlen also nicht mehr, egal ob Ihr Gehalt knapp über oder weit über der Grenze liegt – das ist der sogenannte Höchstbeitrag.
Zahlen Studierende und Rentner den gleichen Beitragssatz? Für gesetzliche Renten gilt der allgemeine Beitragssatz von 14,6 % zzgl. Zusatzbeitrag. Studierende sind je nach Versicherungsstatus (studentische Pflichtversicherung, familienversichert oder freiwillig versichert) unterschiedlich eingestuft – die Beitragshöhe kann stark abweichen.
Ab wann muss ich den Kinderlosenzuschlag zur Pflegeversicherung zahlen? Ab dem vollendeten 23. Lebensjahr, sofern keine Kinder vorhanden sind.
Kann ich die Krankenkasse wechseln, wenn der Zusatzbeitrag steigt? Ja. Erhöht Ihre Krankenkasse den Zusatzbeitrag, haben Sie ein Sonderkündigungsrecht und können ohne die reguläre Bindungsfrist zu einer günstigeren Kasse wechseln.
Ist der Rechner auch für Selbstständige geeignet? Nur eingeschränkt. Bei freiwillig versicherten Selbstständigen wird die Beitragsbemessungsgrundlage anders ermittelt (u. a. Mindestbemessungsgrenze) – der Rechner bildet primär die Beitragsberechnung für abhängig Beschäftigte ab.
Redaktioneller Hinweis: Dieser Artikel wird regelmäßig an aktuelle Beitragssätze und Rechengrößen der Sozialversicherung angepasst. [Platzhalter: Autor/-in und fachliche Prüfung durch <Name, Qualifikation> ergänzen.]
Hinweis: Dieser Artikel und der zugehörige Beitragsrechner dienen einer ersten, unverbindlichen Orientierung und ersetzen keine verbindliche Auskunft Ihrer Krankenkasse. Alle Angaben ohne Gewähr, Stand 2026.